- Análisis
- Noticias Comerciales
- La Batalla Legal Detrás del Acuerdo de 20.000 millones de dólares entre Nvidia y Groq
La Batalla Legal Detrás del Acuerdo de 20.000 millones de dólares entre Nvidia y Groq
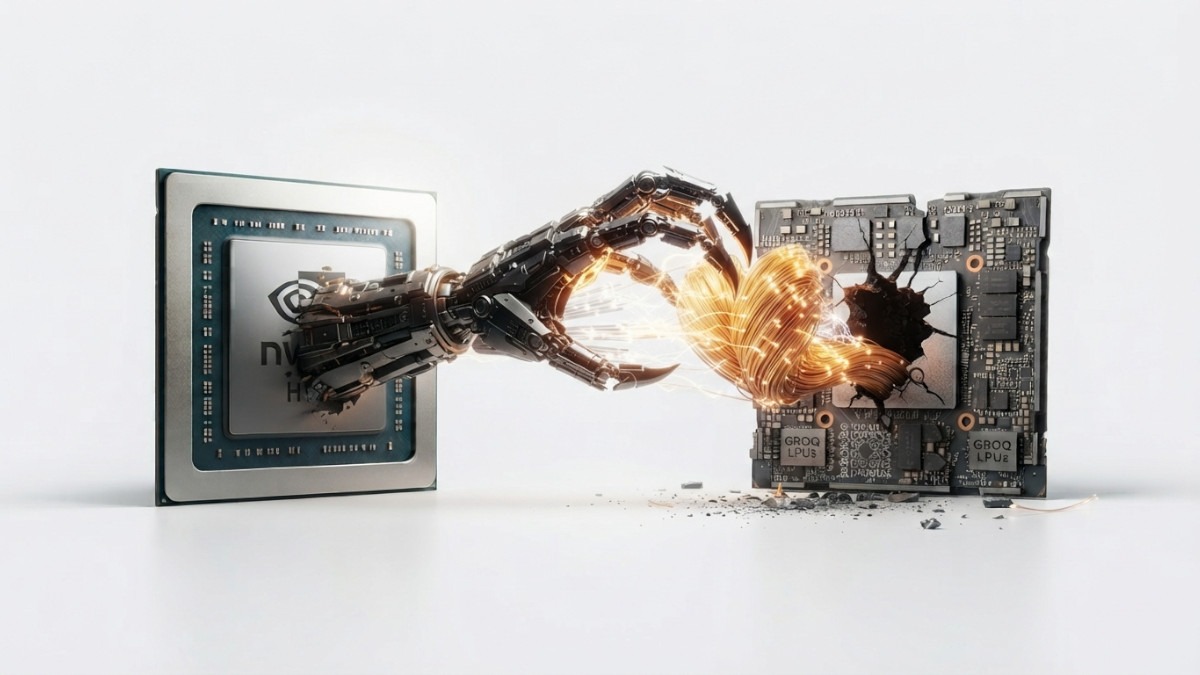
El acuerdo de 20.000 millones de dólares entre Nvidia y Groq se presentó como un acuerdo de licencia, pero dos exempleados de ingeniería de Groq cuestionan esa descripción y la forma en que se gestionó el acuerdo.
Esto ha planteado interrogantes sobre cómo las empresas tecnológicas pueden adquirir tecnologías valiosas y talento sin comprar formalmente la empresa que los posee.
¿Qué ocurrió con los accionistas de Groq?
Según la demanda, Nvidia acordó pagar a Groq 17.000 millones de dólares por la licencia de su tecnología, con otros 3.000 millones de dólares en acciones de Nvidia reservados para determinados empleados de Groq que se incorporaron a Nvidia. Groq siguió operando como una empresa independiente.
- Sobre el papel, esto es muy diferente de que Nvidia compre Groq. Sin embargo, en la práctica, los demandantes sostienen que la operación se parecía mucho más a una adquisición.
Casi todos los ingenieros de Groq, hasta 200 personas, se incorporaron a Nvidia. El fundador de Groq y miembro de su consejo de administración, Jonathan Ross, también se unió a Nvidia. Al mismo tiempo, Nvidia obtuvo acceso a la tecnología que Groq llevaba años desarrollando.
Así pues, el argumento de los demandantes es muy claro: si Nvidia recibió realmente los activos y los empleados más valiosos de la empresa, ¿por qué se trató a los accionistas ordinarios como si simplemente estuvieran vendiendo sus participaciones en una empresa que seguía siendo independiente?
Demanda de los accionistas
La demanda fue presentada por Benjamin Serebrin y Joshua Rubin, dos exempleados de ingeniería de Groq que poseían acciones de la empresa.
1. Sostienen que el consejo de administración de Groq no protegió los intereses de los accionistas debido a los conflictos de intereses de algunos de sus miembros e inversores.
2.Su principal argumento es que el consejo debería haber buscado el mejor acuerdo posible para todos los accionistas. Sin embargo, afirman que la estructura de la operación permitió que los altos directivos de Groq y determinados inversores obtuvieran beneficios que no estaban al alcance de los demás accionistas.
Esta distinción es importante.
El pago de 17.000 millones de dólares por la licencia se repartió entre los inversores de Groq. Sin embargo, el paquete adicional de 3.000 millones de dólares en acciones de Nvidia se destinó a determinados ingenieros que se incorporaron a Nvidia.
Esto significaba que algunas personas podían beneficiarse, en la práctica, por partida doble: primero, gracias a su participación accionarial en Groq y, después, mediante la compensación recibida por incorporarse a Nvidia.
Los demandantes sostienen que los accionistas ordinarios no tuvieron una oportunidad equivalente de participar en el valor futuro de la tecnología de Groq.
La demanda resulta especialmente contundente porque Groq no desapareció. La empresa continuó operando y, posteriormente, obtuvo financiación con una valoración de aproximadamente 3.500 millones de dólares, al tiempo que reorientaba su negocio hacia la computación en la nube para inteligencia artificial (IA).
Esto plantea una pregunta evidente: si la empresa que quedó en funcionamiento pudo alcanzar posteriormente una valoración de 3.500 millones de dólares, ¿recibieron una compensación justa los accionistas cuyas participaciones fueron adquiridas?
La respuesta dependerá de los hechos y de cómo interprete un tribunal de Delaware la operación. La propia demanda no demuestra que el consejo de administración haya actuado de forma ilegal.
¿Fue realmente una adquisición?
Es probable que esta sea la cuestión más importante del caso.
Las adquisiciones tradicionales son relativamente fáciles de identificar. Una empresa compra otra, los accionistas reciben una contraprestación y la empresa adquirida pasa a formar parte de la compradora.
La operación entre Groq y Nvidia se estructuró de manera diferente.
Nvidia no compró formalmente Groq. En su lugar, obtuvo una licencia para utilizar su tecnología y contrató a gran parte de su plantilla. Groq siguió operando como una empresa independiente.
Esta estructura puede responder a motivos comerciales legítimos. Una empresa puede querer adquirir una tecnología específica o contratar a determinados empleados sin asumir todo el negocio, las obligaciones y las operaciones de la empresa objetivo.
Pero también plantea un posible problema.
Si una empresa puede obtener la tecnología, la propiedad intelectual y los empleados que hacen valiosa a otra empresa, dejando atrás únicamente su estructura jurídica, podría conseguir muchos de los beneficios económicos de una adquisición sin tener que pasar por los mismos procedimientos regulatorios y procesos de aprobación de los accionistas.
Por eso, el término "acqui-hire" ha cobrado importancia en la industria tecnológica.
- La idea básica es sencilla: en lugar de comprar la empresa, una compañía tecnológica más grande contrata a su personal clave y obtiene acceso a tecnología importante mediante acuerdos independientes.
Para la empresa compradora, esta opción puede resultar atractiva, ya que puede ser más rápida y, potencialmente, más sencilla desde el punto de vista regulatorio.
Sin embargo, para los accionistas de la empresa más pequeña, esto puede generar una situación complicada. El valor de una empresa emergente suele residir, en gran medida, en sus empleados, su tecnología y su propiedad intelectual. Si esos activos se transfieren a otra empresa, los accionistas pueden acabar siendo propietarios de una compañía cuyo valor sea mucho menor que antes.
Eso es, en esencia, lo que los demandantes de Groq sostienen que ocurrió.
El pago en acciones de Nvidia es especialmente importante
Este paquete de acciones de Nvidia, valorado en 3.000 millones de dólares, podría convertirse en uno de los aspectos más examinados del caso.
La demanda sostiene que determinados empleados de Groq recibieron, en la práctica, un beneficio económico adicional por incorporarse a Nvidia.
Esto genera un conflicto entre dos funciones.
Los empleados pueden recibir una compensación por incorporarse a una nueva empresa. No hay nada inusual en ello. Sin embargo, cuando esos empleados también son accionistas, directivos o miembros del consejo de administración de la empresa que transfiere activos valiosos, los límites entre ambos papeles se vuelven menos claros.
Un accionista podría preguntarse: ¿estos pagos constituían principalmente una compensación por el trabajo futuro en Nvidia o eran otra forma de contraprestación por la tecnología y el negocio de Groq?
- Si los pagos constituían realmente una compensación por el empleo futuro, Nvidia tiene motivos sólidos para tratarlos por separado del precio de compra.
- Si esos pagos formaban, en la práctica, parte del precio por adquirir la tecnología y la plantilla de Groq, los demandantes podrían argumentar que dichos beneficios deberían haberse tenido en cuenta al determinar si los demás accionistas de Groq recibieron un trato justo.
La valoración posterior de Groq complica aún más la disputa
Otro dato importante es lo que ocurrió después de la operación con Nvidia.
Posteriormente, Nvidia participó en una ronda de financiación que valoró en aproximadamente 3.500 millones de dólares la parte de Groq que continuó operando.
Eso no demuestra automáticamente que los accionistas originales recibieran una compensación insuficiente. El valor de una empresa puede cambiar drásticamente después de una operación importante, y la parte de Groq que continuó operando también estaba siguiendo una estrategia empresarial diferente.
Pero esto proporciona a los demandantes un argumento concreto en el que apoyarse.
Pueden argumentar que la empresa conservó un valor significativo después de que Nvidia obtuviera su tecnología de chips y contratara a sus ingenieros. También sostienen que los accionistas originales perdieron la oportunidad de beneficiarse de los futuros avances de la tecnología de Groq y de las posibles sinergias con Nvidia. Este argumento cobra especial relevancia porque Nvidia ha presentado desde entonces un chip basado en la tecnología de Groq..
En otras palabras, la tecnología cuya licencia obtuvo Nvidia no fue simplemente un activo que la empresa adquirió y luego dejó de lado. Pasó a formar parte del desarrollo de sus propios productos.
Esto podría hacer que la cuestión del valor que tenía la tecnología en el momento de la operación cobrara aún más importancia.
La cuestión fiscal
La estructura del acuerdo también tuvo consecuencias fiscales.
Como Nvidia obtuvo una licencia para utilizar la tecnología en lugar de adquirir Groq en su totalidad, el pago de 17.000 millones de dólares se trató como ingreso sujeto a impuestos para Groq.
Los demandantes sostienen que esto redujo aún más el valor disponible para los accionistas.
Dos operaciones pueden tener el mismo valor anunciado y, sin embargo, producir resultados muy diferentes en función de cómo estén estructuradas legalmente, qué parte del dinero se destine a los accionistas, cuánto reciban los empleados y directivos, y qué impuestos se generen.
La cuestión es cuánto valor económico recibió cada uno de los grupos implicados en la operación.
Los conflictos de intereses del consejo de administración podrían ser determinantes.
Los demandantes alegan que cuatro fondos de inversión vinculados a Groq —BlackRock, Social Capital, Infinitum y Disruptive— tenían conflictos de intereses debido a sus participaciones tanto en la operación como en la empresa que continuó funcionando después de esta.
Sostienen que estos inversores se beneficiaron de la estructura del acuerdo, mientras que los accionistas ordinarios acabaron recibiendo menos.
Los fondos no figuran como demandados en el proceso judicial, y las acusaciones aún no han sido probadas.
Si un tribunal concluye que el consejo de administración de Groq tenía conflictos de intereses y no llevó a cabo un proceso adecuado, la operación podría quedar sujeta a un escrutinio mucho más riguroso.
En última instancia, esto podría ser más importante que el hecho de que la operación se denominara formalmente un acuerdo de licencia.
Consecuencias más allá de Groq
La industria tecnológica recurre cada vez más a operaciones que se sitúan a medio camino entre una adquisición y una contratación convencional de empleados.
Para las grandes empresas tecnológicas, estos acuerdos pueden ser una forma eficiente de obtener conocimientos especializados sin comprar un negocio entero. Esto resulta especialmente atractivo en el sector de la inteligencia artificial, donde un pequeño grupo de ingenieros puede tener más valor que los activos tradicionales de una empresa. Sin embargo, esta misma estructura puede generar problemas para los inversores.
- Imaginemos una empresa emergente valorada en miles de millones de dólares, principalmente por su tecnología y sus empleados. Una gran compañía contrata a esos empleados y obtiene una licencia para utilizar la tecnología. La empresa emergente sigue siendo independiente, pero sus activos más importantes han pasado, en la práctica, a manos de otra compañía.
Los accionistas siguen siendo propietarios de la empresa, pero el motor económico que daba valor a sus acciones puede haber desaparecido.
Ese es precisamente el problema que la demanda contra Groq pide a los tribunales de Delaware que aborden.
Además, los demandantes reconocen abiertamente que no existe ningún precedente claro en Delaware que responda directamente a esta cuestión. Eso hace que el caso sea importante, incluso si los demandantes finalmente pierden el juicio.
La verdadera prueba para el acuerdo
La principal cuestión es si la estructura de la operación permitió a Nvidia apropiarse de la mayor parte del valor económico de Groq, al tiempo que la empresa podía presentar el acuerdo como algo distinto de una adquisición.
Si el tribunal acepta la interpretación de los demandantes, el caso podría sentar un precedente según el cual las empresas no pueden tratar por separado las transferencias de tecnología, la contratación de empleados y los acuerdos financieros cuando todas esas operaciones, consideradas en conjunto, equivalen a un cambio de control.
Si Nvidia y Groq ganan el juicio, las empresas podrían disponer de mayor libertad para utilizar estructuras similares en el futuro.
En cualquier caso, el proceso judicial podría influir en la forma en que Silicon Valley negocia con empresas emergentes cuyos principales activos son su talento humano y su propiedad intelectual.
Para Nvidia, lo que está en juego va más allá de la operación de 20.000 millones de dólares con Groq. La empresa se ha convertido en uno de los actores más poderosos de la industria de la inteligencia artificial, y su acceso a nuevas tecnologías y equipos de ingeniería tiene una importancia estratégica.
Para los accionistas de las empresas emergentes, el caso plantea una pregunta igualmente importante: cuando una gran empresa tecnológica se lleva casi todo lo que hace valiosa a una start-up, ¿qué significa exactamente que esta siga siendo independiente?
Esta cuestión cobrará aún más importancia a medida que las empresas de inteligencia artificial empiecen a competir por adquirir talento y tecnología en lugar de comprar empresas enteras.
Nueva herramienta poderosa, Technicals Nvidia
Nueva herramienta poderosa, Technicals Nvidia
Análisis Técnico en tiempo real con pronóstico instantáneo utilizando los indicadores y osciladores más populares.
Intentar ahora
Si no encuentras una forma de ganar dinero mientras duermes, trabajarás hasta morir.- Warren Buffett