- Analyses
- Actualités du trading
- La bataille derrière de l’accord Groq de 20 milliards de dollars de Nvidia
La bataille derrière de l’accord Groq de 20 milliards de dollars de Nvidia
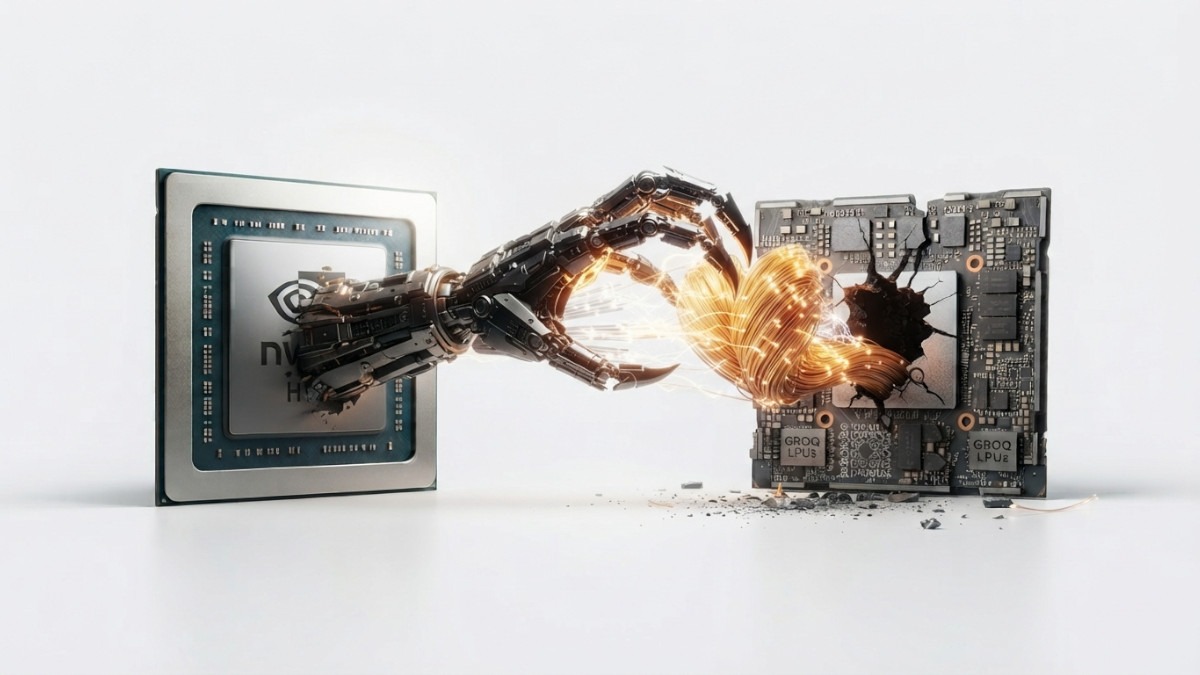
L'accord de 20 milliards de dollars conclu entre Nvidia et Groq a été présenté comme un contrat de licence, mais deux anciens ingénieurs de Groq contestent cette qualification ainsi que la manière dont l'opération a été gérée.
Cela a soulevé des questions sur la manière dont les entreprises technologiques peuvent acquérir des technologies et des talents précieux sans racheter formellement l'entreprise qui les détient.
Qu'est-il arrivé aux actionnaires de Groq
Selon la plainte, Nvidia a accepté de verser 17 milliards de dollars à Groq pour l'octroi d'une licence sur sa technologie, avec 3 milliards de dollars supplémentaires réservés en actions Nvidia pour certains employés de Groq transférés chez Nvidia. Groq a continué à fonctionner en tant que société indépendante.
- Sur le papier, la situation est très différente d'un rachat de Groq par Nvidia. En pratique, toutefois, les plaignants soutiennent que cela ressemblait bien davantage à une acquisition.
La quasi-totalité des ingénieurs de Groq — jusqu'à 200 personnes — a rejoint Nvidia. Jonathan Ross, fondateur et membre du conseil d'administration de Groq, a également rejoint Nvidia. Parallèlement, Nvidia a obtenu l'accès à la technologie que Groq avait mis des années à développer.
L'argument des plaignants est donc limpide : si Nvidia a effectivement reçu les actifs et les employés les plus précieux de l'entreprise, pourquoi les actionnaires ordinaires ont-ils été traités comme s'ils vendaient simplement des actions d'une entreprise qui demeurait indépendante?
Shareholders complaint
La plainte a été déposée par Benjamin Serebrin et Joshua Rubin, deux anciens ingénieurs de Groq qui détenaient des actions de l'entreprise.
1. Ils soutiennent que le conseil d'administration de Groq a manqué à son devoir de protéger les actionnaires en raison de conflits d'intérêts impliquant certains de ses administrateurs et investisseurs.
2.Leur argument principal est que le conseil d'administration aurait dû rechercher la meilleure offre possible pour tous les actionnaires u lieu de cela, ils affirment, la structure de la transaction a permis aux dirigeants de Groq et à certains investisseurs triés sur le volet de bénéficier d'avantages qui n'étaient pas accessibles aux autres actionnaires.
Cette distinction a de l'importance.
Le paiement de 17 milliards de dollars au titre de la licence a été réparti entre les investisseurs de Groq. Mais l'enveloppe supplémentaire de 3 milliards de dollars en actions Nvidia a été attribuée à des ingénieurs sélectionnés ayant rejoint Nvidia.
Cela signifiait que certaines personnes pouvaient concrètement en tirer un double avantage : une première fois grâce à leur détention de parts dans Groq, et une seconde fois grâce à la rémunération liée à leur arrivée chez Nvidia.
Les plaignants soutiennent que les actionnaires ordinaires n'ont pas bénéficié d'une opportunité équivalente de participer à la valeur future de la technologie de Groq.
Leur plainte est particulièrement pointue, car Groq n'a pas disparu. L'entreprise a poursuivi ses activités et a par la suite levé des fonds sur la base d'une valorisation d'environ 3,5 milliards de dollars, tout en réorientant son activité vers le cloud computing appliqué à l'IA.
Cela soulève une question évidente : si l'entreprise restante pouvait par la suite être valorisée à 3,5 milliards de dollars, les actionnaires rachetés ont-ils été équitablement indemnisés?
La réponse dépendra des faits et de la manière dont un tribunal du Delaware appréciera de la tgransaction. La poursuite elle-même n'établit pas que le conseil a agi de manière illégale.
S'agissait-il vraiment d'une acquisition?
C'est probablement le problème le plus important de l'affaire.
Les acquisitions traditionnelles sont relativement faciles à identifier. Une entreprise en rachète une autre, les actionnaires reçoivent une contrepartie et la société cible est intégrée à l'acquéreur.
La transaction Groq a été structurée différemment.
Nvidia n'a pas officiellement racheté Groq. Au lieu de cela, l'entreprise a obtenu une licence pour la technologie de Groq et a recruté une grande partie de ses effectifs. Groq est resté une entreprise distincte.
Cette structure peut se justifier par des motifs commerciaux légitimes. Une entreprise peut souhaiter acquérir une technologie ou des employés spécifiques sans pour autant vouloir reprendre l'ensemble des activités, des passifs et des opérations de la société cible.
Mais cela crée aussi un problème potentiel.
Si une entreprise parvient à acquérir la technologie, la propriété intellectuelle et les employés qui confèrent sa valeur à une autre société tout en laissant de côté la structure juridique de cette dernière, elle peut obtenir bon nombre des avantages économiques d'une acquisition sans avoir à suivre les mêmes procédures réglementaires et liées aux actionnaires.
C'est pourquoi le terme "acqui-hire" a pris de l'importance dans le secteur technologique
- L'idée de base est simple : au lieu de racheter l'entreprise, une société technologique de plus grande envergure recrute ses collaborateurs clés et accède à des technologies importantes par le biais d'accords distincts.
Pour l'acheteur, cela peut être attrayant.Cela peut être plus rapide et potentiellement plus simple sur le plan réglementaire.
Pour les actionnaires de la plus petite entreprise, toutefois, cela peut créer une situation difficile. La valeur d'une start-up réside souvent en grande partie dans ses employés, sa technologie et sa propriété intellectuelle. Si ces actifs partent, les actionnaires peuvent se retrouver propriétaires d'une entreprise dont la valeur est bien inférieure à ce qu'elle était auparavant.
C'est essentiellement ce qui, selon les plaignants dans l'affaire Groq, s'est produit.
Le paiement d'actions Nvidia est particulièrement important
Le portefeuille d'actions Nvidia, d'une valeur de 3 milliards de dollars, pourrait devenir l'un des volets les plus minutieusement examinés de l'affaire.
La plainte soutient que certains employés de Groq ont concrètement bénéficié d'un avantage économique distinct pour rejoindre Nvidia.
Cela crée une tension entre deux rôles.
Les employés peuvent recevoir une compensation pour rejoindre une nouvelle entreprise. Il n'y a rien d'inhabituel à cela. Toutefois, lorsque ces employés sont également actionnaires, dirigeants ou administrateurs de la société qui transfère des actifs de valeur, les frontières deviennent moins nettes.
Un actionnaire pourrait demander: ces paiements constituaient-ils principalement une rémunération pour un travail futur chez Nvidia, ou s'agissait-il d'une autre forme de contrepartie pour la technologie et l'activité de Groq?
- Si les paiements étaient véritablement destinés à rémunérer un emploi futur, Nvidia a de solides raisons de les traiter séparément du prix d'achat.
- S'ils faisaient effectivement partie du prix d'acquisition de la technologie et des effectifs de Groq, les plaignants pourraient faire valoir que ces avantages auraient dû être pris en compte pour déterminer si les autres actionnaires de Groq avaient bénéficié d'une opération équitable.
La valorisation ultérieure de Groq complexifie le différend
Un autre fait important est ce qui s'est passé après la transaction Nvidia.
Nvidia a par la suite participé à un tour de financement qui valorisait Groq — dans sa configuration restante — à environ 3,5 milliards de dollars.
Cela ne prouve pas automatiquement que les actionnaires initiaux ont été sous-payés. La valeur d'une entreprise peut varier considérablement à la suite d'une opération majeure, et l'entité Groq restante poursuivait également une stratégie commerciale différente.
Mais cela donne aux plaignants un élément concret à mettre en avant.
Ils peuvent faire valoir que l'entreprise a conservé une valeur significative après que Nvidia a récupéré sa technologie de puces et ses ingénieurs.Ils soutiennent également que les actionnaires initiaux ont perdu l'occasion de tirer parti des futurs développements de la technologie de Groq ainsi que d'éventuelles synergies avec Nvidia. Cet argument est particulièrement significatif, car Nvidia a depuis lancé une puce basée sur la technologie de Groq.
En d'autres termes, la technologie sous licence n'était pas simplement un actif que Nvidia a acquis pour ensuite l'oublier ; elle a été intégrée au processus de développement de produits de Nvidia.
Cela pourrait rendre la question de la valeur de la technologie au moment de la transaction encore plus importante.
Le problème fiscal
La structure de la transaction avait également des conséquences fiscales.
Comme Nvidia a obtenu une licence pour la technologie plutôt que d'acquérir Groq purement et simplement, le paiement de 17 milliards de dollars a été considéré comme un revenu imposable pour Groq.
Les plaignants soutiennent que cela a réduit davantage la valeur revenant aux actionnaires.
Deux transactions peuvent afficher une même valeur nominale tout en produisant des résultats très différents, selon leur structuration juridique, la part revenant aux actionnaires, celle allouée aux salariés et aux dirigeants, ainsi que les impôts qu'elles engendrent.
La question est de savoir quelle valeur économique a été perçue par chaque groupe impliqué dans la transaction.
Les conflits d'intérêts au sein du conseil d'administration pourraient être critiques
Les plaignants soutiennent que quatre fonds d'investissement liés à Groq — BlackRock, Social Capital, Infinitum et Disruptive — étaient en situation de conflit d'intérêts en raison de leurs intérêts tant dans la transaction que dans l'entreprise subsistante.
Ils affirment que ces investisseurs ont profité de la structure de l'affaire tandis que les actionnaires ordinaires se sont retrouvés avec moins.
Les fonds ne sont pas défendeurs dans le cadre de la poursuite, et les allégations n'ont pas été prouvées.
Si un tribunal conclut que le conseil d'administration de Groq était en situation de conflit d'intérêts et n'a pas mené une procédure adéquate, l'affaire pourrait faire l'objet d'un examen beaucoup plus approfondi.
Cela pourrait, en fin de compte, importer davantage que le fait de savoir si la transaction a été formellement qualifiée d'accord de licence.
Des conséquences au-delà de Groq
Le secteur technologique a de plus en plus recours à des transactions qui se situent quelque part entre l'acquisition et l'embauche ordinaire.
Pour les grandes entreprises technologiques, ces dispositifs peuvent constituer un moyen efficace d'acquérir une expertise sans racheter une entreprise entière. Cela peut s'avérer attrayant dans le domaine de l'intelligence artificielle, où un petit groupe d'ingénieurs peut avoir plus de valeur que les actifs traditionnels d'une entreprise. Toutefois, cette même structure peut poser problème aux investisseurs.
- Imaginez une start-up valant des milliards, en grande partie grâce à sa technologie et à ses employés. Une grande entreprise récupère les employés et obtient une licence pour la technologie. La start-up reste indépendante, mais ses actifs les plus importants ont en réalité été transférés ailleurs.
Les actionnaires restent propriétaires de l'entreprise, mais le moteur économique qui conférait de la valeur à leurs actions a peut-être parti.
C’est le problème que la plainte déposée par Groq demande aux tribunaux du Delaware de traiter.
Les plaignants reconnaissent ouvertement qu'il n'existe aucun précédent clair dans le Delaware répondant directement à la question. Cela confère à l'affaire une importance particulière, même si les plaignants devaient finalement perdre le procès.
Le véritable test pour l'affaire
La question majeure est de savoir si la structure de la transaction a permis à Nvidia de capter l'essentiel de la valeur économique de Groq, tout en permettant à l'entreprise de présenter l'accord comme autre chose qu'une acquisition.
Si le tribunal accepte le point de vue des plaignants, cette affaire pourrait établir que les entreprises ne peuvent pas simplement dissocier les transferts de technologie, le recrutement de personnel et les montages financiers lorsque ces transactions constituent, dans leur ensemble, un changement de contrôle.
Si Nvidia et Groq l'emportent, les entreprises pourraient disposer d'une plus grande liberté pour utiliser des structures similaires à l'avenir.
Quoi qu'il en soit, cette affaire pourrait influencer la manière dont la Silicon Valley traite les start-ups dont les principaux actifs sont le personnel et la propriété intellectuelle.
Pour Nvidia, les enjeux dépassent la transaction de 20 milliards de dollars avec Groq. L'entreprise est devenue l'un des acteurs les plus puissants du secteur de l'IA, et son accès aux nouvelles technologies ainsi qu'aux équipes d'ingénierie revêt une importance stratégique.
Pour les actionnaires de start-up, la situation soulève une question tout aussi importante : lorsqu'une grande entreprise technologique s'approprie la quasi-totalité de ce qui fait la valeur d'une start-up, que signifie exactement, pour cette dernière, de rester indépendante?
Cette question gagnera en importance lorsque les entreprises d'IA commenceront à rivaliser pour acquérir les talents et les technologies plutôt que les entreprises elles-mêmes.
Nouvel outil puissant, Technicals Nvidia Corp.
Nouvel outil puissant, Technicals Nvidia Corp.
Analyse technique en direct avec prévisions instantanées utilisant les indicateurs et oscillateurs les plus populaires
Essayer maintenant
Si vous ne trouvez pas un moyen de gagner de l’argent pendant votre sommeil, vous allez travailler jusqu’à votre mort.- Warren Buffett