- Analyses
- Actualités du trading
- Rendement des obligations du Trésor à 30 ans : 5,308 %: À quoi s'attendre le 8 octobre
Rendement des obligations du Trésor à 30 ans : 5,308 %: À quoi s'attendre le 8 octobre
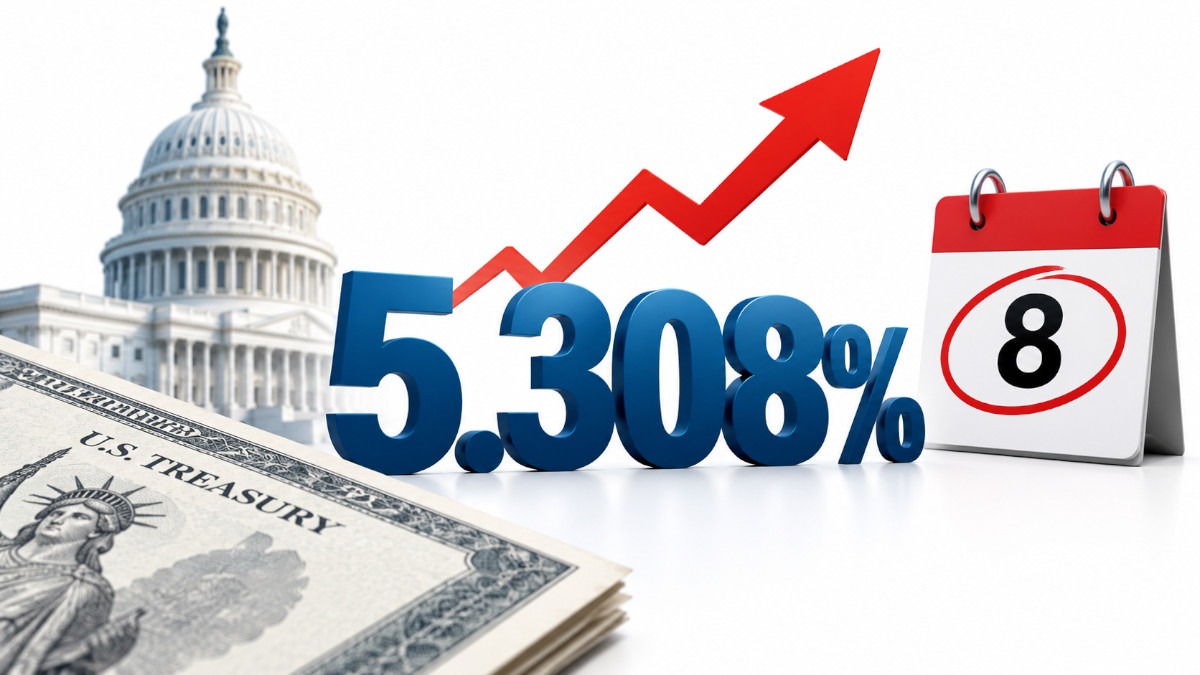
Au cours des derniers mois, le rendement d'obligations à 30 ans lors d'enchères a grimpé régulièrement.
- L'enchère du mois de mai a été la première émission d'obligations à 30 ans à se conclure à un taux supérieur à 5 % depuis 2007.
- En août, une vente de 25 milliards de dollars a été dégagée à un taux de 5,216 %, le plus élevé depuis 2001.
- Le plus récent, en septembre, s'est établi à 5,308 %, en hausse par rapport aux 5,216 % du mois précédent.
Chaque vente aux enchères récente a coûté plus cher au gouvernement que la précédente.
La prochaine vente aura lieu ce jeudi 8 octobre. Le Trésor vend pour 22 milliards de dollars d'obligations à 30 ans.
Le marché s'est déjà orienté à la hausse depuis la vente de septembre. Le rendement de l'obligation à 30 ans s'établissait à 5,61 % le 1er octobre, contre 5,49 % le 25 septembre. Le rendements des enchères suivent le marché, donc à moins que la situation ne change rapidement, le résultat de jeudi dépassera probablement les 5,308 %.
Quoi observer ce jeudi
Le rendement sera probablement élevé, mais ce chiffre à lui seul ne dit pas grand-chose. Ce qui importe davantage, c'est de savoir si les investisseurs étaient désireux d'acheter ou si le gouvernement a dû payer une prime pour trouver des acheteurs.
1. Comment le résultat se compare avec le prix d'avant la vente aux enchères. Dans les minutes précédant la vente, ces obligations s'échangent déjà sur le marché à un certain rendement. Il s'agit de la meilleure estimation du marché quant au coût de l'enchères. Disons que l'obligation se négocie à 5,60 % juste avant la vente.
Si l'enchère se clôture à 5,63 %, le gouvernement a dû payer plus que prévu, ce qui signifie que les acheteurs se sont retenus. Les traders appellent cela une "queue" (tail). Si l'enchèrese clôture à 5,57 %, les acheteurs se sont montrés plus avisés que prévu et le gouvernement a payé moins cher.
2. Le bid pour couvrir le ratio. Cela témoigne de l'ampleur de la demande. Un ratio de 2,4 signifie que les investisseurs ont soumis des offres à hauteur de 2,40 dollars pour chaque dollar d'obligations proposé. Plus le ratio était élevé, plus la concurrence pour acheter était forte. Les enchères récentes se sont situées aux alentours de 2,4 ; un chiffre sensiblement inférieur témoignerait donc d'un faible intérêt.
Comment lire les deux ensemble
Un rendement élevé n'est pas une mauvaise nouvelle si la demande reste forte.
Le rendement nous indique le coût de l'emprunt pour l'État. La demande nous révèle si le marché aborde la situation avec sérénité ou s'il éprouve des difficultés.
L'emprunt est déjà coûteux, avec les rendements atteignant leur plus haut niveau depuis près de vingt ans. C'est une mauvaise chose pour le gouvernement et pour tous ceux dont les prêts sont indexés sur les taux du Trésor, comme les emprunteurs immobiliers. Mais si de nombreux investisseurs se présentent tout de même pour acheter, la vente se déroule sans accroc. Le marché vient de se stabiliser à un prix plus élevé et le système fonctionne normalement.
Le pire scénario est celui où les rendements sont élevés et où peu d'acheteurs se manifestent. Le gouvernement paie donc davantage tout en peinant toujours à placer ses titres. Cela signifie que les investisseurs se lassent de détenir une telle quantité de dette publique, ce qui peut pousser les rendements encore plus haut.
Nouvel outil puissant, Technicals USD/CAD
Nouvel outil puissant, Technicals USD/CAD
Analyse technique en direct avec prévisions instantanées utilisant les indicateurs et oscillateurs les plus populaires
Essayer maintenant
Si vous ne trouvez pas un moyen de gagner de l’argent pendant votre sommeil, vous allez travailler jusqu’à votre mort.- Warren Buffett